
De caixas eletrônicos a prédios de luxo: fim de agências bancárias cria negócio para fundos e construtoras
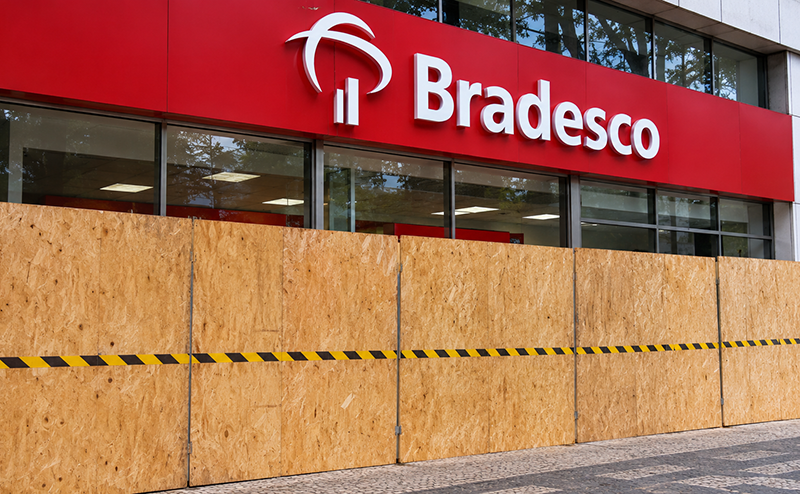 Redução de agências físicas por bancos como Bradesco e Itaú libera terrenos estratégicos, que são transformados em empreendimentos residenciais e comerciais (Por Breno Damascena)
Incorporadoras disputam terrenos das agências bancárias fechadas e esquinas nobres viram moradias, mercados e academias. Crédito: Breno Damascena.
| Resumo Nos últimos anos, bancos como Itaú e Bradesco fecharam milhares de agências devido à migração para canais digitais, liberando terrenos valiosos para o mercado imobiliário. Incorporadoras como Benx e Vitacon transformam esses espaços em prédios de luxo e habitações populares. A pandemia e o Pix aceleraram essa tendência. Enquanto bancos públicos mantêm mais agências, fundos imobiliários adaptam seus portfólios para incluir varejo. Críticos apontam que a modernização prioriza lucros sobre a função social dos bancos. |
Nos últimos anos, bancos como Itaú e Bradesco fecharam milhares de agências devido à migração para canais digitais, liberando terrenos valiosos para o mercado imobiliário. Incorporadoras como Benx e Vitacon transformam esses espaços em prédios de luxo e habitações populares. A pandemia e o Pix aceleraram essa tendência. Enquanto bancos públicos mantêm mais agências, fundos imobiliários adaptam seus portfólios para incluir varejo. Críticos apontam que a modernização prioriza lucros sobre a função social dos bancos.
Por décadas, uma agência bancária do Itaú ocupou um terreno de cerca de 1,5 mil metros quadrados na Avenida Jardim, no coração do Jardim Europa. Há quatro anos, o endereço, cobiçado pelo mercado imobiliário, deu lugar ao canteiro de obras de um prédio de luxo que terá 22 apartamentos de mais de 600 m² e preços acima de R$ 50 milhões.
O Art Boulevard, da Benx Incorporadora, terá o metro quadrado negociado entre R$ 80 mil e R$ 90 mil, um dos mais caros do País. Além da arquitetura premiada internacionalmente, outro atrativo do projeto é a localização. “As agências sempre tiveram os melhores terrenos, em áreas de passagem e avenidas importantes”, explica Luciano Amaral, CEO da Benx.
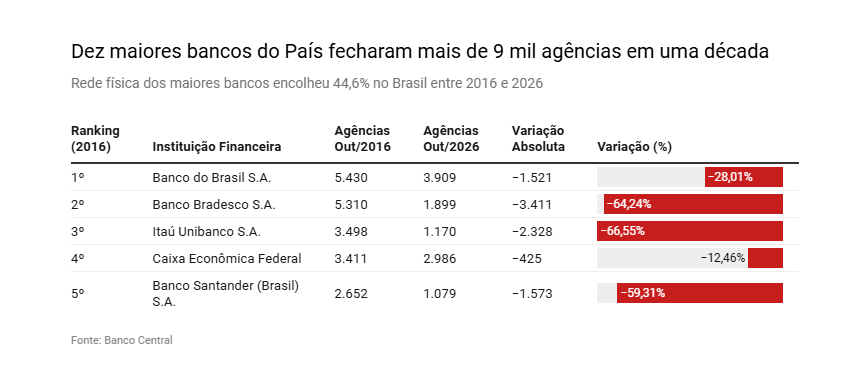
Nos últimos 10 anos, os cinco maiores bancos do País fecharam cerca de 9,2 mil agências. O custo para manter uma estrutura física para atendimento presencial e a migração dos clientes para canais digitais impulsionaram esse movimento.
O fenômeno criou uma ampla oferta de terrenos grandes em localizações privilegiadas e chamou a atenção do mercado imobiliário. Amaral conta que o imóvel na Avenida Jardim foi adquirido em uma concorrência privada com 40 participantes. A Benx ainda adquiriu outras três propriedades na vizinhança para completar os 3 mil m² necessários para colocar o projeto de pé.
O acordo com o Itaú previa o pagamento de uma parte do valor em dinheiro e a entrega de uma loja no térreo do futuro empreendimento. “No meio do caminho, entendemos que ter um banco embaixo do projeto de altíssimo padrão não era tão legal. Então eu comprei uma outra loja, do outro lado da rua, e alugamos para eles”, relembra o incorporador.
A Benx já adquiriu oito agências bancárias “aposentadas” para transformar em prédios residenciais ou comerciais, em áreas como Santana, Itaim Bibi e Jardins.
Negociação e potencial
Outra incorporadora que viu nesse filão uma oportunidade de mercado foi a Vitacon, que já adquiriu seis agências para desenvolver projetos imobiliários em diversas regiões de São Paulo.
“São terrenos de 800 m² a 1.500 m². Isso permite erguer prédios de 300 a 400 unidades em um único lote sem precisar fazer grandes demolições ou juntar vários terrenos vizinhos”, analisa João Rieger, diretor de Novos Negócios da companhia.
Cada um dos terrenos, segundo Rieger, demandou negociações diferentes. “Converso diretamente com o banco quando é um ativo patrimonial. Quando o imóvel é alugado, eu converso com a família proprietária ou com o fundo que detém aquele bem”, explica. Na visão do executivo, essa desmobilização das agências representa um avanço para as cidades.
“A substituição da agência física por um edifício de uso misto revitaliza espaços ociosos e traz centenas de novos moradores e comércios, movimentando muito mais a economia do bairro”, acredita.
A pandemia, o lançamento do Pix e a popularização dos bancos digitais aceleraram o fechamento das agências bancárias. O relatório da cidadania financeira, divulgado pelo Banco Central no último ano, afirma que o volume de operações realizadas via smartphone atingiu 273 bilhões de transações em 2024, enquanto a procura por canais presenciais permaneceu baixa e estável.
O Itaú, por exemplo, saiu de 3,5 mil agências, em outubro de 2016, para 1,1 mil agências no último mês, de acordo com dados do Banco Central. O Santander diminuiu de 2,6 mil para 1 mil e o Bradesco foi de 5,3 mil para 1,9 mil no mesmo período. Uma dessas agências do Bradesco vai dar lugar ao novo projeto imobiliário da Astus Incorporadora.
Na Vila Tolstoi, bairro da zona leste paulistana, a empresa vai construir um empreendimento de 350 unidades habitacionais enquadradas no Minha Casa, Minha Vida. A agência foi demolida e o terreno, de 1,3 mil metros quadrados, está cercado por tapumes, mas o lançamento oficial do projeto será realizado apenas no final de 2026.
Filipe Coutinho, fundador e diretor da Astus, relata que o imóvel pertencia a uma família que ele conhece. “Eles têm vários terrenos que abrigam agências e já têm um cronograma de desativação desses pontos. Os contratos de locação estão acabando e eles se desfazem dos terrenos”, diz. “A produção imobiliária depende muito do que o zoneamento permitir para a região”, complementa.
Os bancos públicos, por outro lado, tiveram uma redução bem menor no número de agências. O Banco do Brasil registrou uma diminuição de apenas 28% no número de agências. Foi de 5,4 mil para 3,9 mil e se consolidou como a instituição financeira com mais pontos físicos do País. A Caixa também marcou uma queda pequena, de apenas 12%, e foi de 3,4 mil para 2,9 mil.
Oportunidade de negócios
Em 2012, a Rio Bravo Investimentos criou um fundo imobiliário composto por imóveis alugados para a Caixa Econômica Federal, o CXCE11B. Na mesma época, a gestora estruturou um fundo de imóveis locados para o Santander, o SAAG11. “Era o auge do segmento. Havia crescimento e um alto fluxo de agências bancárias”, relembra Anita Scal, sócia e diretora de investimentos imobiliários da companhia.
Na época, muitos bancos eram donos dos imóveis, o que imobilizava o capital. Para liberar esse dinheiro, as instituições venderam pacotes com dezenas de agências para o Fundo, que captou dinheiro com investidores na Bolsa para comprá-los. No ato da venda, os bancos assinaram um contrato de aluguel de longo prazo, cerca de 10 anos, para ocupar os mesmos imóveis.
Esses contratos de locação eram atípicos. Nesse modelo, os bancos precisariam pagar todos os aluguéis restantes caso quisessem devolver os imóveis antes do fim do contrato. Passado este período, porém, os contratos atípicos começaram a vencer e os bancos a devolver as agências ou pedir descontos no preço do aluguel.
“Propomos aos cotistas uma alteração no regulamento para investir em outros tipos de imóveis”, conta Marcelo Zamuner, gestor do fundo. A alteração, realizada em 2018, abriu espaço para que os imóveis agora pudessem ser alugados para outros tipos de estabelecimentos. Em 2019, os dois fundos foram incorporados e nasceu o RBVA11.
Neste processo, os imóveis começaram a mudar. Atualmente, apenas 16% dos 74 imóveis no portfólio da RBVA11 estão alugados para as instituições bancárias. No bairro da Liberdade, na zona central de São Paulo, o Santander deixou de ocupar os quatro andares para ocupar apenas o térreo. O primeiro andar foi pré-locado para a Daiso e os andares superiores alugados para a Regus.
Três agências da Caixa em São Paulo, localizadas nos bairros Vila Matilde, Pinheiros e Santana, foram convertidas em academias da rede Ultra. Outro caso emblemático do fundo é o de uma agência bancária do Santander com 1,4 mil metros quadrados em Belo Horizonte, que virou um supermercado da rede Supernosso.
“A gente recebia propostas de R$ 18 milhões pelo imóvel em BH e passou a receber na casa dos R$ 32 milhões, só de mudar o locatário”, comenta Zamuner. A empresa também fechou um contrato com a Geocosmética para ocupar um espaço antes mesmo de o Santander desocupá-lo, em Jundiaí.
O maior locatário individual do fundo deixou de ser um banco e passou a ser a Cogna Educação. Na visão dos analistas, esse fluxo ocorre porque as agências foram originalmente instaladas em localizações centrais e estratégicas para o varejo de rua.
Um caminho semelhante foi percorrido pelo TVRI11, fundo criado pelo BV Asset para gerenciar imóveis do Banco do Brasil. A carteira também tinha contratos atípicos de imóveis que tinham sido vendidos pela instituição bancária. Com a aproximação do fim dos contratos, precisou mudar de rumo.
O fundo é gerido pela Tivio Capital, joint venture formada pela BV Asset e pelo Bradesco. Este ano, o Bradesco comprou a fatia da BV e agora a gestora pertence 100% ao banco. Em 2023, os cotistas aprovaram mudanças no regulamento para uma gestão com maior liberdade para negociar os aluguéis e adquirir novos ativos.
Sob o comando da Tivio, o fundo iniciou um ciclo de reformulação, que envolve a venda de agências e a compra de ativos de varejo, como supermercados e lojas de rua. O objetivo é reduzir a dependência do Banco do Brasil.
No relatório publicado em setembro, a gestora anunciou as rescisões antecipadas das agências Cinelândia, São José do Rio Preto e CSL Curitiba. Além disso, o Fundo recebeu o aviso de rescisão da Agência Conjunto Nacional. Em contrapartida, no mês seguinte, o fundo anunciou a aquisição de seis imóveis: cinco no Rio de Janeiro e um em Salvador. Nenhum deles ligado a instituições financeiras.
Apesar das movimentações, 87% dos 64 imóveis do fundo ainda estão locados ao Banco do Brasil. Procurada pelo Estadão, a gestora não respondeu até a publicação desta reportagem porque estava em período de silêncio, regra regulatória que restringe a comunicação pública do fundo em momentos estratégicos.
Bancos em transformação
O fechamento das agências passa por busca de eficiência, redução de custos e a percepção de que elas têm menos relevância nos dias de hoje. Um relatório da Federação Brasileira de Bancos (Febraban) diz que 83% das transações bancárias dos brasileiros são feitas pelos canais digitais, ou seja, pelo celular e internet banking.
Das 240,8 bilhões de transações feitas pelos brasileiros em 2025, por meio dos diferentes canais de atendimento das instituições financeiras, 78% foram realizadas pelo celular, uma alta de 11% em relação ao ano anterior.
De acordo com o Bradesco, atualmente 98% do total de operações feitas pelos clientes do banco acontecem por meio dos canais digitais. “Algumas agências passam por uma adequação do seu tamanho físico e outras por uma unificação. Os clientes são redirecionados para agências próximas. Eles continuam tendo acesso aos principais serviços por meio das unidades do Bradesco Expresso”, afirmou a instituição em nota.
Segundo a companhia, cada desmobilização é conduzida individualmente, considerando contratos, aspectos patrimoniais e governança. “Ao mesmo tempo, o Bradesco segue ampliando sua presença física em segmentos nos quais o relacionamento presencial é estratégico. O Banco alcançou recentemente a marca de 100 escritórios em funcionamento no País”, disse.
O Itaú Unibanco, por sua vez, tem cerca de 97% das transações de pessoas físicas acontecendo pelos canais digitais. “Vamos levar a experiência digital a novos patamares, direcionando investimentos para equipar times comerciais, em pontos físicos e digitais, para liderar conversas mais qualificadas e soluções aderentes aos clientes”, afirmou a instituição, em nota.
Essa transformação, segundo a companhia, redefine o papel da rede física, mas ela continuará sendo parte essencial da estratégia. “Vamos adotar um modelo mais consultivo e nichado. As unidades estarão preparadas para atender diferentes perfis unindo a eficiência do digital a uma presença humana acolhedora e qualificada nos momentos que exigem relacionamento e orientação financeira”, disse.
A Caixa afirma que o atendimento integra canais físicos, remotos e digitais, e cada pessoa pode utilizar a alternativa mais adequada ao seu perfil e necessidade. “A evolução da rede de agências faz parte de um processo de transformação do atendimento, que acompanha as mudanças no comportamento dos clientes e o avanço dos canais digitais”, afirmou a instituição em nota.
“Esse processo segue orientado pela estratégia de canais, que prevê a modernização e a adequação da rede de atendimento às necessidades da população, com integração entre agências, canais digitais, atendimento remoto e rede parceira, preservando o atendimento humano e a inclusão financeira”, complementa.
Para Neiva Ribeiro, presidente do Sindicato dos Bancários de São Paulo, Osasco e região, a estratégia de fechamento das agências coloca o lucro acima da função social dos bancos. “Sob o argumento da modernização, as instituições financeiras investem cada vez mais em tecnologia e automação para ampliar seus lucros, mas ignoram as consequências dessa estratégia para trabalhadores e clientes”, afirma.
“De um lado, eliminam postos de trabalho e reduzem equipes; de outro, dificultam o acesso da população aos serviços bancários, especialmente de quem mais precisa de atendimento presencial. A tecnologia deveria melhorar a qualidade dos serviços, e não servir de justificativa para precarizar o trabalho e excluir pessoas do sistema financeiro”, comenta Ribeiro. (Fonte: Estadão)
Notícias FEEB PR
COMPARTILHE